相続が発生したとき、「相続税の申告は必要なのか」「どんな控除が使えるのか?」と迷う方は少なくありません。相続税は、相続財産の金額だけで決まるわけではなく、相続人の状況、遺産・生前贈与・債務等の内容、利用できる控除・特例などを踏まえて判定します。
この記事では、相続手続を進める方に向けて、相続税の申告要否を考える出発点となる基礎控除、主な税額軽減・控除、期限、確認資料を整理します。個別の税額計算、申告書の作成・提出は税理士へご相談ください。
この記事の要点
- 相続税は、課税価格の合計額が基礎控除額を超えるかどうかが最初の目安です。
- 申告・納付の期限は、原則として相続開始があったことを知った日の翌日から10か月以内です。
- 配偶者の税額軽減や小規模宅地等の特例を使って税額がゼロになる場合でも、申告が必要なことがあります。
相続税の申告が必要か、最初に確認すること
相続税は、相続や遺贈などにより財産を取得した人ごとの課税価格を合計し、その合計額が遺産に係る基礎控除額を超える場合に、原則として申告・納付を検討します。
確認の際は、不動産や預貯金だけではなく、死亡保険金・死亡退職金などの「相続や遺贈により取得したものとみなされる財産」、相続開始前の贈与の取扱い、借入金などの債務、葬儀費用も関係します。基礎控除額だけを見て申告不要と決めつけず、まずは財産・債務を一覧にしましょう。
| 確認するもの | 主な資料例 |
|---|---|
| 不動産 | 固定資産税課税明細書、固定資産評価証明書、登記事項証明書、賃貸借関係資料 |
| 預貯金・有価証券 | 通帳、残高証明書、取引残高報告書、証券会社からの案内 |
| 生命保険金・死亡退職金 | 保険金支払通知書、保険証券、勤務先からの支給通知書 |
| 債務・葬儀費用 | 借入残高証明書、請求書、領収書、契約書 |
| 生前贈与 | 贈与契約書、贈与税申告書控え、相続時精算課税の届出書等 |
申告・納付の期限は原則10か月以内
相続税の申告・納付の期限は、相続開始があったことを知った日の翌日から10か月以内です。通常は、被相続人が亡くなった日の翌日から数えます。期限の日が土曜日・日曜日・祝日等に当たるときは、その翌日が期限となります。
遺産分割がまとまっていない場合でも、相続税の申告・納税期限そのものは延びません。未分割の財産は、原則として、民法に規定する相続分または包括遺贈の割合に従って取得したものとして申告します。
未分割の財産については、当初の申告では配偶者の税額軽減や小規模宅地等の特例を適用できません。ただし、「申告期限後3年以内の分割見込書」を添付して申告し、原則として申告期限から3年以内に分割した場合には、後から特例を適用できることがあります。分割の見通しも含めて、早めに税理士へ確認しましょう。
- 早めに財産・債務を把握する
不動産、預貯金、保険、証券、借入金などを洗い出します。 - 相続人の範囲と遺言書を確認する
誰が相続人となるか、遺言書があるか、遺産分割がどこまで進んでいるかによって、相続税の申告内容や利用できる特例が変わることがあります。相続人の範囲は、被相続人の出生から死亡までの戸籍等で確認します。 - 申告要否と特例の適用を確認する
財産評価と控除・特例の適用可否は、税理士へ相談します。
基礎控除|相続税を考える最初の目安
遺産に係る基礎控除額は、次の式で計算します。
3,000万円 + 600万円 × 法定相続人の数
たとえば、法定相続人が配偶者と子2人の合計3人であれば、基礎控除額は4,800万円です。
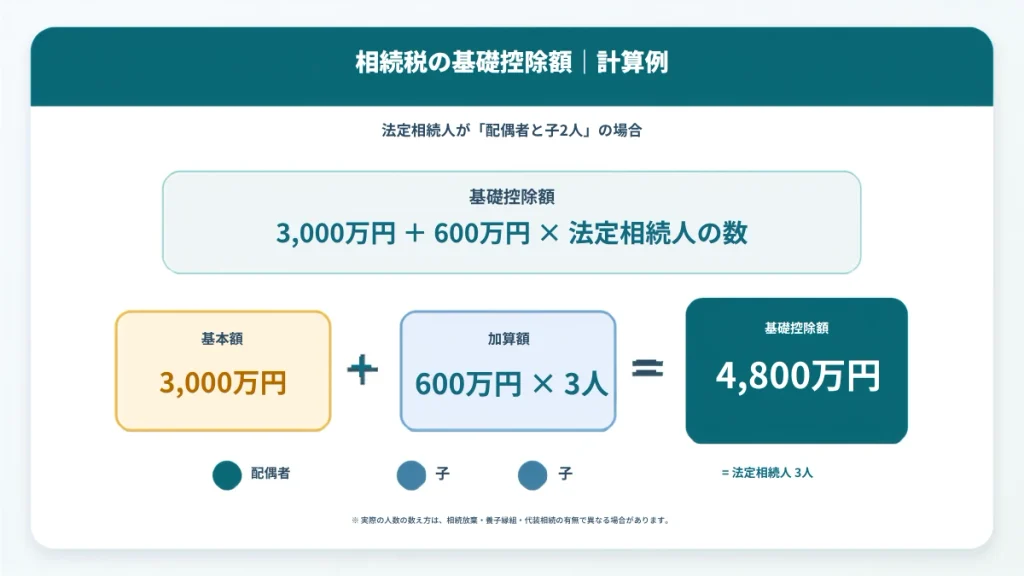
ただし、ここでいう「法定相続人の数」は、実際に財産を取得する人の数と常に一致するわけではありません。養子がいる場合には、法定相続人の数に含められる人数に上限があります。相続放棄、代襲相続、養子縁組がある場合は、税法上の人数の数え方を個別に確認してください。
「法定相続人の数」はどう数える?
相続税における「法定相続人の数」は、基礎控除額だけでなく、生命保険金・死亡退職金の非課税限度額や、相続税の総額を計算する際にも用います。民法上の相続人を基本にしますが、相続税では次のような特別な数え方があります。
- 相続放棄をした人がいる場合
相続放棄をした人がいても、基礎控除額などを計算するための法定相続人の数は、放棄がなかったものとして数えます。実際に財産を取得する人の数とは異なることがあります。 - 養子がいる場合
養子は、被相続人に実子がいる場合は原則として1人まで、実子がいない場合は原則として2人までを、法定相続人の数に含めます。なお、養子を法定相続人の数に含めることで相続税の負担を不当に減少させる結果となると認められる場合は、その原因となる養子を法定相続人の数に含めることができません。 - 実子として扱われる養子等がいる場合
相続税上、特別養子縁組により被相続人の養子となった人や、被相続人の配偶者の実子で被相続人の養子となった人は、実子として扱われます。また、被相続人の実子・養子・直系卑属が相続開始前に死亡又は相続権を失ったために、その人に代わって相続人となった直系卑属(孫・ひ孫など)も、実子として扱われます。 - 代襲相続がある場合
本来の相続人である子などが相続開始前に死亡している、又は相続権を失っているときは、その子が代わって相続人となることがあります。誰が相続人となるかは、相続開始時点の戸籍関係を確認して判断します。
養子縁組や代襲相続があると、民法上の相続人の範囲と、相続税を計算するための人数の整理が複雑になることがあります。戸籍を確認したうえで、申告前に税理士へ相談しましょう。
主な税額軽減・控除|利用できるかを確認する制度
基礎控除を超える場合でも、取得した人や相続の経過に応じて、相続税額から差し引ける制度があります。適用要件・添付書類・未分割時の取扱いがあるため、名称だけで判断しないことが大切です。
| 制度 | 概要・注意点 |
|---|---|
| 配偶者の税額軽減 | 配偶者が遺産分割や遺贈により実際に取得した正味の遺産額が、 1億6,000万円は配偶者の法定相続分相当額のいずれか多い金額まで であれば、原則として配偶者に相続税はかかりません。 税額がゼロになる場合でも、適用を受けるには申告が必要です。 ※内縁は対象外 |
| 未成年者控除・障害者控除 | 相続や遺贈で財産を取得した法定相続人の年齢、障害の状況などにより、 相続税額から控除できる場合があります。 未成年:控除額 = (18歳 ー 相続開始時の年齢) × 10万円 障碍者:控除額 = (85歳 ー 相続開始時の年齢) × 10万円(または20万円) |
| 相次相続控除 | 今回の相続開始前10年以内に、被相続人が相続・遺贈又は相続時精算 課税に係る贈与により財産を取得し、相続税が課されていた場合に、 今回その被相続人から財産を取得した相続人の相続税額から一定額を 控除できる制度です。 |
| 贈与税額控除等 | 相続税の課税価格に加算される生前贈与があり、贈与税を納めている 場合に、その贈与税相当額を相続税額から控除できることがあります。 相続時精算課税を利用している場合も、別途確認が必要です。 |
配偶者の税額軽減は有用な制度ですが、将来の二次相続まで含めた財産の分け方が適切かは別問題です。税額だけでなく、配偶者の生活資金、住まい、他の相続人との関係、不動産の管理負担も踏まえて検討しましょう。
生命保険金・死亡退職金の非課税枠
被相続人が保険料を負担していた死亡保険金は、相続税では相続等により取得したものとみなされ、課税対象となることがあります。ただし、相続人が受け取る死亡保険金には、次の非課税限度額があります。
500万円 × 法定相続人の数
死亡退職金にも、原則として同じ計算式による非課税限度額があります。一方、相続人以外が受け取った死亡保険金には、この非課税の適用はありません。契約者・被保険者・受取人の組合せによって相続税以外の税金が関係することもあるため、保険証券と支払通知書を確認します。
生命保険金と相続の記事では、遺産分割との関係、受取人の指定、非課税枠の考え方を詳しく解説します。

不動産がある場合は小規模宅地等の特例も確認
被相続人の自宅の敷地や事業に使っていた土地については、一定の要件を満たすと、小規模宅地等の特例により相続税評価額を減額できる場合があります。対象となる土地の利用状況、取得する人、相続後の居住・事業継続の状況などで要件が変わります。
この特例は、相続税申告での取扱いが特に重要です。小規模宅地等の特例の記事で、対象となり得る宅地と確認事項を解説します。
相続税の確認を始めるときの注意点
- 基礎控除額を超えなければ、原則として相続税の申告・納付は不要です。ただし、課税価格の集計や生前贈与の取扱いを誤ると判断が変わることがあります。
- 特例によって税額がゼロになる場合でも、申告が必要なことがあります。配偶者の税額軽減や小規模宅地等の特例を使う場合は特に注意します。
- 相続税の申告期限と相続登記の期限は別です。不動産がある場合は、税務と登記を並行して整理します。
- 税理士への相談を早めます。申告期限が10か月と限られ、財産評価や特例の判定に時間がかかることがあります。
よくある質問
基礎控除額以下なら、必ず相続税の申告は不要ですか?
課税価格の合計額が基礎控除額を超えなければ、原則として相続税の申告・納付は不要です。ただし、相続財産に加えて確認すべき生命保険金、死亡退職金、生前贈与などがあるため、財産を漏れなく集計して判断します。
配偶者の税額軽減を使えば、申告しなくてよいですか?
いいえ。配偶者の税額軽減を適用して納付税額がゼロになる場合でも、原則として相続税の申告書に必要書類を添付して提出します。遺産分割が申告期限までに終わらない場合の取扱いもあるため、早めに確認しましょう。
行政書士に相続税の計算や申告を依頼できますか?
いいえ、相続税の個別の税額計算や申告書の作成・提出は税理士に相談します。当事務所では、相続人調査のための戸籍収集、法定相続情報一覧図の申出、財産資料の整理、遺言書・遺産分割協議書に関する手続の整理などを支援します。
まとめ|相続税は「早めの資料整理」と「期限管理」から
相続税の検討では、基礎控除額を計算するだけでなく、財産・債務・保険金・生前贈与を整理し、使える控除・特例を確認することが重要です。相続開始後10か月の申告期限から逆算して、早めに戸籍や財産資料を集めましょう。
相続人の確定や遺産分割の進め方は、次の記事もご覧ください。
都留行政書士事務所の相続サポート
福岡市・糸島市で相続手続を進める方へ、戸籍収集、法定相続情報一覧図の申出、財産目録の作成、遺産分割協議書の作成、手続全体の整理を支援します。相続税の税額計算・申告は税理士、相続登記は司法書士又は弁護士、相続人間の争いがある場合は弁護士への相談をお願いします。
- 主な参考情報